Dugaan Manipulasi KPR PT BAS Soroti Kerentanan Proses Verifikasi Kredit
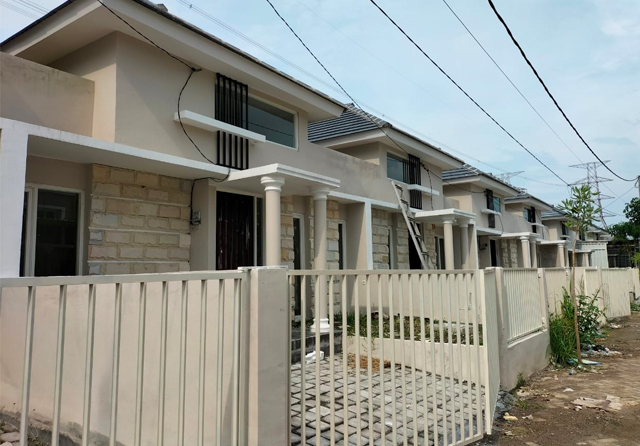
Nusautama.com – Dugaan korupsi dalam penyaluran Kredit Pemilikan Rumah (KPR) yang berkaitan dengan PT Bumi Arta Sedayu (BAS) membuka perhatian terhadap pentingnya pengawasan di seluruh tahapan pemberian kredit perumahan. Perkara ini terkait proyek Citra Swarna Grande dan Kartika Residence di Karawang, serta berpotensi menimbulkan dampak bukan hanya bagi calon pembeli rumah, melainkan juga institusi perbankan.
CEO Indonesia Property Watch (IPW) Ali Tranghanda memandang persoalan tersebut sebagai indikasi adanya proses yang tidak sederhana. Jika tudingan rekayasa data dan pemakaian identitas calon debitur dalam pengajuan KPR terbukti, tindakan itu dapat mengarah pada pelanggaran hukum dan pola penipuan yang melibatkan lebih dari satu pihak.
“Dari pengembang ini tidak bisa dibenarkan karena bisa menjadi modus penipuan dan melanggar hukum. Tapi ini menjadi rangkaian proses yang terstruktur dan terorganisasi dari pengembang melibatkan banyak pihak terkait,” ujar Ali di Jakarta, Minggu (13/9).
Bank Berpotensi Menjadi Pihak yang Dirugikan
Dalam penyaluran KPR, bank mengambil keputusan berdasarkan dokumen, profil calon peminjam, serta kemampuan pembayaran yang terlihat dari data penghasilan dan pekerjaan. Apabila informasi tersebut disusun secara tidak benar demi memperoleh persetujuan kredit, risiko yang diterima bank menjadi jauh lebih besar daripada yang seharusnya dihitung pada awal proses.
Karena itu, posisi bank dalam kasus seperti ini perlu ditempatkan secara proporsional. Bila manipulasi dilakukan oleh developer bersama pihak lain untuk mempercepat atau memperoleh pencairan pembiayaan, bank dapat menjadi pihak yang dirugikan akibat menerima dasar pengajuan yang tidak valid.
Kerugian tersebut tidak hanya berkaitan dengan nilai kredit yang disalurkan. Bank juga menghadapi risiko kualitas pembiayaan yang memburuk apabila debitur yang tercatat ternyata tidak memiliki kemampuan keuangan seperti tercantum dalam dokumen pengajuan. Pada akhirnya, kondisi itu dapat memengaruhi proses penagihan, tingkat kelancaran pembayaran, dan kepercayaan terhadap mekanisme pembiayaan perumahan.
Praktik Rekayasa Data Dinilai Bukan Hal Baru
Ali menyatakan pola serupa telah lama dikenal dalam industri properti, meski kerap muncul dalam skala yang lebih kecil. Titik rawannya banyak ditemukan saat pengajuan KPR, ketika kelengkapan administrasi calon pembeli menjadi penentu utama bagi bank untuk memberikan persetujuan.
“Praktik ini sudah sering terjadi sebenarnya dalam skala kecil, mitigasi risiko dari perbankannya perlu diperketat,” ungkapnya.
Contoh yang perlu diwaspadai adalah pengubahan data pekerjaan atau pendapatan agar seorang calon debitur tampak memenuhi standar kredit. Status karyawan dapat dibuat lebih meyakinkan, sementara kemampuan finansial ditampilkan lebih tinggi dari kondisi sebenarnya. Ada pula kemungkinan penggunaan kartu tanda penduduk milik orang lain dalam rangkaian pengajuan.
“Banyak praktik seperti ini seperti data karyawan yang diganti lebih bagus, make up, agar bisa disetujui KPR-nya, bisa juga dengan meminjam KTP, dan lain-lain,” ujarnya.
Perubahan data semacam itu dapat membuat penilaian bank tidak menggambarkan risiko yang sesungguhnya. KPR pada dasarnya merupakan pembiayaan jangka panjang, sehingga ketepatan identitas, pendapatan, dan pekerjaan calon debitur sangat penting. Ketidakakuratan pada tahap awal berpotensi menciptakan persoalan yang baru terlihat setelah kredit berjalan.
Mitigasi Risiko Perlu Menjangkau Seluruh Rantai Pengajuan
Kasus yang menyeret PT BAS menjadi pengingat bahwa pengawasan tidak cukup dilakukan pada satu dokumen atau satu tahapan saja. Verifikasi perlu mencakup kewajaran data calon debitur, konsistensi informasi penghasilan, status pekerjaan, serta transaksi yang berkaitan dengan pengajuan kredit.
Pengembang, calon pembeli, pihak pendukung administrasi, dan bank memiliki peran berbeda dalam proses KPR. Ketika salah satu bagian dari rantai tersebut menyampaikan informasi yang tidak sesuai kenyataan, keputusan pembiayaan dapat dibangun di atas dasar yang keliru. Dalam situasi demikian, ketelitian menjadi unsur penting untuk melindungi seluruh pihak yang terlibat.
Bagi calon pembeli rumah, proses KPR juga seharusnya dijalani dengan data pribadi dan kondisi keuangan yang sebenarnya. Pengajuan yang terlihat mudah karena dokumen “dirapikan” dapat membawa konsekuensi serius apabila kemudian ditemukan ketidaksesuaian. Identitas dan informasi pendapatan bukan sekadar persyaratan administratif, tetapi dasar bagi hubungan kredit antara debitur dan bank.
Sementara bagi perbankan, penguatan mitigasi risiko diperlukan agar proses seleksi debitur tidak hanya bergantung pada dokumen yang diajukan. Pemeriksaan yang cermat akan membantu memastikan bahwa pembiayaan diberikan kepada pihak yang benar-benar memenuhi ketentuan dan memiliki kemampuan membayar sesuai komitmen kreditnya.
Dugaan manipulasi KPR dalam proyek perumahan di Karawang ini memperlihatkan bahwa masalah pembiayaan properti dapat meluas apabila verifikasi tidak berjalan kuat. Penanganan yang proporsional diperlukan untuk melihat tanggung jawab setiap pihak, sekaligus menjaga agar bank dan debitur yang bertindak sesuai prosedur tidak ikut menanggung dampak dari praktik yang diduga menyimpang.
Related Reading
Frequently Asked Questions
What is Dugaan Manipulasi KPR PT BAS Indonesia?
Dugaan Manipulasi KPR PT BAS Indonesia is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Dugaan Manipulasi KPR PT BAS Indonesia matter?
Dugaan Manipulasi KPR PT BAS Indonesia matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.